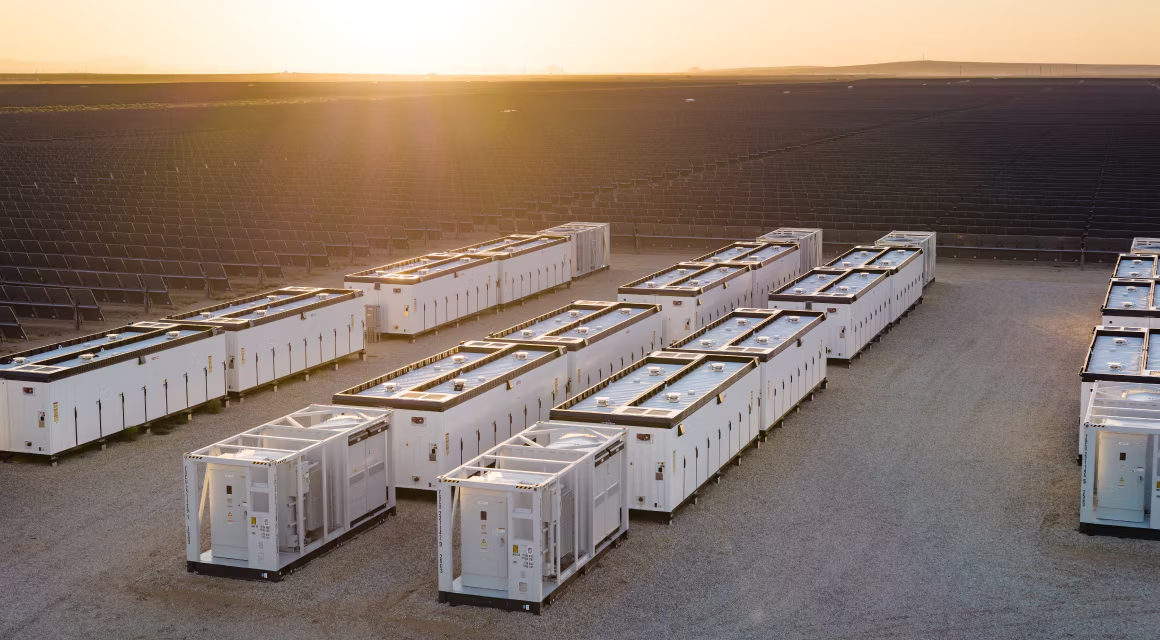
El almacenamiento con baterías en España atrae un fuerte interés inversor, aunque los permisos, la conexión a la red y la rentabilidad condicionarán el desarrollo de los proyectos.
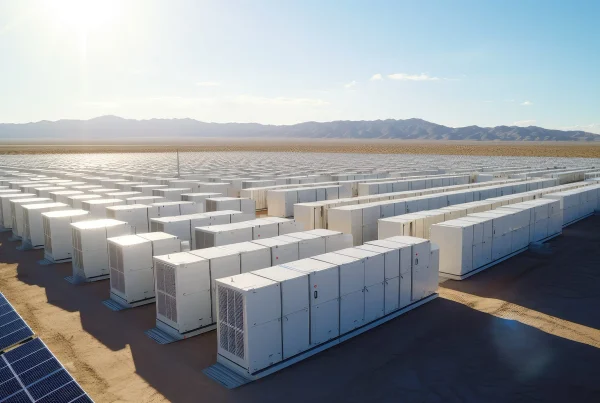
El almacenamiento con baterías en España se prepara para ampliar su presencia en el sistema eléctrico. Según las previsiones de la Asociación Empresarial de Pilas, Baterías y Almacenamiento Energético (AEPIBAL), el país podría alcanzar entre 6 y 8 GW de potencia instalada en 2030, frente a los aproximadamente 300 MW actuales. La oportunidad de inversión es considerable, pero convertir los proyectos en instalaciones operativas seguirá siendo el principal desafío del sector.
Estas perspectivas se abordaron en el encuentro de noviembre de AleaSoft Energy Forecasting, que contó con la participación de Luis Marquina de Soto, presidente de AEPIBAL. La sesión estuvo centrada en las baterías, la hibridación con renovables y las distintas vías para obtener ingresos con estas instalaciones.
El almacenamiento con baterías en España acumula cerca de 37 GW en solicitudes
La cartera de proyectos refleja el interés por esta tecnología. Las solicitudes de acceso y conexión de instalaciones independientes —conocidas como stand-alone— y de sistemas asociados a plantas renovables suman cerca de 37 GW.
Sin embargo, AEPIBAL advierte de que esa cifra no debe interpretarse como potencia que necesariamente llegará a construirse. Disponer de una solicitud o de un permiso de acceso no garantiza que una instalación supere todas las fases administrativas, técnicas y financieras.
La asociación maneja distintos escenarios para 2030, desde 3,5 hasta 8 GW. Su previsión central sitúa el despliegue entre 6 y 8 GW de potencia, con unos 17,5 GWh de capacidad para almacenar energía. Además, espera que la potencia actualmente operativa se duplique antes de finalizar 2026.
Los permisos y la conexión marcarán el ritmo de las instalaciones
El futuro del almacenamiento con baterías en España no dependerá únicamente de la disponibilidad de capital. Según Marquina, buena parte de los promotores cuenta con recursos para desarrollar sus proyectos, aunque algunos necesitan financiación.
Los principales obstáculos se encuentran en la elección del emplazamiento, la evaluación ambiental, la aceptación social y la conexión a la red. A estos factores se añaden los requisitos de seguridad y las dificultades de la puesta en servicio.
El presidente de AEPIBAL señala que conectar estas instalaciones a las redes de distribución sigue siendo complejo por la falta de protocolos. Por ello, una planificación adecuada debe contemplar desde el principio tanto la viabilidad técnica como la relación con el entorno.
La caída de los precios solares impulsa la hibridación
La pérdida de valor de la electricidad fotovoltaica durante las horas de mayor producción está reforzando el interés por el almacenamiento con baterías en España. Incorporar estos equipos permite reservar energía para venderla en momentos con precios más favorables.
De acuerdo con los datos presentados por AEPIBAL, el diferencial medio de precios en 2026 se sitúa en 103 €/MWh. Al mismo tiempo, las horas con precios negativos, nulos o inferiores a 4 €/MWh se aproximan a 1.200 durante el año.
Marquina considera que las baterías adquieren una importancia creciente cuando el precio capturado por una planta solar ronda los 40 €/MWh. Por debajo de 30 €/MWh las califica de necesarias y, si cae de 25 €/MWh, las presenta como la única alternativa para sostener la rentabilidad de la instalación.
La asociación también ve atractivos los proyectos híbridos sin carga desde la red, al considerar que pueden simplificar la tramitación y aprovechar los diferenciales de precios, aunque con ingresos algo inferiores en servicios de ajuste.
El arbitraje ganará peso frente a los servicios de ajuste
La evolución del almacenamiento con baterías en España modificará también su estructura de ingresos. AEPIBAL prevé que los servicios de ajuste, actualmente muy relevantes para el negocio, pierdan atractivo a medida que aumente la competencia.
En este contexto, el arbitraje —aprovechar las diferencias de precio entre las horas de carga y descarga— se perfila como la base de los ingresos a largo plazo. La asociación proyecta diferenciales superiores a 80 €/MWh durante al menos diez años, aunque se trata de una previsión, no de una rentabilidad garantizada.
A esta actividad podrían sumarse el mercado de capacidad, que AEPIBAL espera a partir de 2027, y los contratos de disponibilidad o tolling agreements. Estas fórmulas aportarían mayor certidumbre sobre los ingresos y facilitarían la financiación.
Simular la operación será clave para evaluar la rentabilidad
AleaSoft coincide en que el arbitraje tendrá un papel central, pero advierte de que los ingresos no pueden calcularse simplemente multiplicando el diferencial de precios por el número de ciclos. También intervienen la estrategia operativa, la evolución horaria del mercado y la degradación de la batería.
Su división AleaStorage desarrolla análisis para proyectos independientes e híbridos, con servicios de dimensionamiento, cálculo de ingresos y estrategias de explotación basadas en simulaciones de precios futuros. El objetivo es evaluar cada inversión con mayor precisión y adaptar la operación a las características de la instalación.
- Noticias de interés: UNEF reclama más almacenamiento para reforzar la competitividad del sector solar